태영건설은 상반기 지주사체제 구축을 위한 인적분할을 진행하는데 분할 이후 기업가치가 크게 오를 것으로 전망됐다.
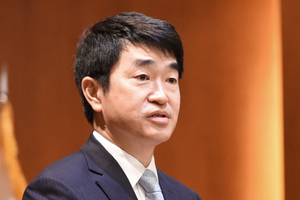
| ▲ 윤석민 태영그룹 회장. |
채상욱 하나금융투자 연구원은 12일 태영건설의 투자의견 ‘매수(BUY)’ 목표주가 2만2천 원을 유지했다.
태영건설 주가는 11일 1만4100원에 거래를 마쳤다.
채 연구원은 “태영건설은 지주회사체제 구축 이후 기업가치 상승이 예상된다”며 태영건설을 건설업종 최선호주로 꼽았다.
태영건설은 상반기 건설사업을 하는 태영건설을 사업회사로, 비건설 계열사를 거느리는 티와이홀딩스를 지주회사로 인적분할을 해 지주회사체제를 구축한다.
태영건설 시가총액은 현재 1조1천억 원 수준인데 시장에서는 태영건설이 인적분할을 마치면 태영건설과 티와이홀딩스의 합산 시가총액이 20% 이상 늘어날 것으로 보고 있다.
태영건설은 환경사업을 하는 TSK코퍼레이션을 상장하면 기업가치가 더욱 확대될 것으로 예상됐다.
채 연구원은 “TSK코퍼레이션은 지정폐기물 분야에서 국내시장 점유율 30% 수준의 1위 기업으로 지정폐기물 대상 확대에 따라 지속해서 이익이 늘고 있다”며 “환경사업을 하는 글로벌업체들과 비교해볼 때 TSK코퍼레이션이 상장하면 기업가치를 크게 인정받을 것”이라고 전망했다.
태영건설은 존속회사 태영건설과 지주회사 티와이홀딩스의 인적분할 비율을 51대49로 정했는데 미래가치를 적절히 반영한 비율로 평가됐다.
채 연구원은 “태영건설은 대주주가 지주회사 지분을 확보하기 위해 분할비율을 뻥튀기하는 통상적 방식을 사용하지 않았다”며 “주주가치를 최우선으로 고려한 분할비율로 볼 수 있다”고 평가했다.
그는 “태영건설은 건설사업 안에 환경사업이라는 보석이 숨어있다”며 “건설사업은 건설사업대로 환경사업은 환경사업대로 성장을 지속해 나갈 것”이라고 바라봤다.
태영건설은 2020년에 연결기준으로 매출 3조6194억 원, 영업이익 4312억 원을 낼 것으로 전망됐다. 2019년보다 매출은 5.7% 줄지만 영업이익은 7.5% 늘어나는 것이다. [비즈니스포스트 이한재 기자]