

HUFFPOST
HUFFPOST
기업과산업  바이오·제약

셀트리온 주식 매수의견 유지, "올해 분기마다 실적개선 가능"

조은아 기자 euna@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

셀트리온 주가가 오를 것으로 전망됐다.

2020년에도 분기마다 실적 개선세가 이어질 것으로 예상됐다.
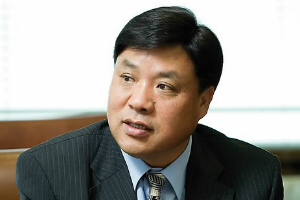
 
셀트리온 주식 매수의견 유지, "올해 분기마다 실적개선 가능"
▲ 서정진 셀트리온 회장.

최석원 이베스트투자증권 연구원은 28일 셀트리온 목표주가를 25만 원, 투자의견은 매수(BUY)로 유지했다.

셀트리온 주가는 직전 거래일인 23일 17만5500원에 장을 마감했다.

최 연구원은 “셀트리온은 2019년 3분기까지는 1공장 증설에 따른 마무리 작업으로 고정비 부담을 안고 있었지만 2020년부터는 이러한 일회성 요인이 없다”며 “외형도 램시마SC의 유럽 출시, 항암제(트룩시마, 허쥬마)의 미국 진출로 전년보다 20% 이상 성장할 것”이라고 바라봤다.

셀트리온은 2019년 4분기 매출 4176억 원, 영업이익 1465억 원을 거둔 것으로 추정됐다. 전년 같은 기간보다 매출은 72.2%, 영업이익은 무려 233.0% 증가한 수치다.

최 연구원은 “‘테바’와 맺은 위탁생산 관련 매출이 지난해 4분기에 대부분 반영됐다”며 “영업이익의 가파른 성장은 2018년 4분기 일회성비용에 따른 기저효과 및 제품군 개선에 따른 것”이라고 설명했다.

최 연구원은 “최근 셀트리온의 주가는 17만~19만 원 사이에서 횡보하고 있는데 이는 2020년 실적 개선을 향한 시장의 기대감이 이미 현재 주가에 반영되어 있기 때문으로 보인다”며 “결국 트룩시마의 미국시장 점유율 추이, 램시마SC의 유럽 판매 추이를 살펴봐야 할 것”이라고 덧붙였다. [비즈니스포스트 조은아 기자]


최신기사

삼성전자 SK하이닉스에 중국 관영매체 러브콜, "수출 증대를 현지 투자 확대 기회로" 
테슬라와 스페이스X 합병 변수는 미국 중간선거 결과, "민주당 의회 장악하면 심사 강화"
비트코인 1억1201만 원대 상승, 미국 기술주 강세에 위험자산 투자심리 회복
클라이밋그룹 "구글 여전히 RE100 회원사, CF100 가입은 확인된 바 없어"
키움증권 "LIGD&A '2년 정부 입찰제한' 영향권 사업 규모는 1조~2조 규모"
마이크론 중국 CXMT와 '4F² D램' 경쟁 회의적, 삼성전자와 SK하이닉스 선택의 기로
한화투자 "LS일렉트릭 수주 증가세 지속, 변압기와 배전기기 증설 추진"
한국인터넷진흥원, 웹사이트 개발 언어 'PHP' 취약점 확인해 업데이트 권고
대신증권 "AI 수요 확인에 반도체 투자심리 회복, 코스피 반등 기대"
마이크론 대만 노조 엇갈린 선택, 타오위안 반도체 공장 '24시간 파업' 예정대로 진행
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


