



드라마사업의 흥행으로 광고와 판권 매출이 늘어날 것으로 전망됐다.
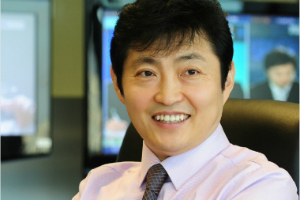
| ▲ 박정훈 SBS 대표이사 사장. |
홍세종 신한금융투자 연구원은 20일 SBS의 목표주가를 기존 2만8천 원에서 3만1천 원으로 높여잡고 투자의견을 매수(BUY)로 유지했다.
SBS 주가는 직전 거래일인 17일 2만2650원에 거래를 마쳤다.
홍 연구원은 “SBS의 금토드라마 ‘스토브리그’의 최고 시청률이 10회차 만에 17%를 돌파했고 월화드라마 ‘낭만닥터 김사부2’는 4회차 만에 무려 19.9%의 최고 시청률을 보였다”며 “시장의 기대를 크게 웃도는 흥행을 이끌고 있는 점이 고무적”이라고 바라봤다.
지상파 중간광고 허용 가능성이 높아진 점도 SBS에 긍정적으로 작용할 것으로 기대됐다.
홍 연구원은 “방송통신위원회는 대통령 새해 업무보고에서 2020년 하반기부터 지상파 중간광고 허용을 암시했다”며 “규제가 완화되면 핵심 콘텐츠 위주로 광고단가의 빠른 상승을 기대할 수 있다”고 말했다.
홍 연구원은 “SBS는 드라마사업부의 강화를 통한 광고증가와 판권 매출의 지속적 성장이 기대된다”고 덧붙였다.
SBS는 2020년 별도기준으로 매출 8066억 원, 순이익 204억 원을 기록할 것으로 전망됐다. 2019년 실적 추정치보다 매출은 10.7%, 순이익은 1940% 늘어나는 것이다. [비즈니스포스트 조장우 기자]




