



액화석유가스(LPG)선을 비롯한 선박 수주 증가가 주가 반등으로 이어질 것으로 전망됐다.
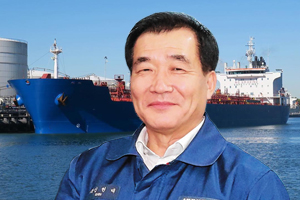
| ▲ 신현대 현대미포조선 대표이사 사장. |
배세진 현대차증권 연구원은 17일 현대미포조선 목표주가를 5만8천 원, 투자의견을 매수(BUY)로 유지했다.
현대미포조선 주가는 16일 4만8500원으로 장을 마감했다.
배 연구원은 “현대미포조선의 2020년 수주가 매출액을 웃돌면서 수주잔고도 반등할 수 있다”며 “2020년 LPG선 시황이 바닥으로 판단되는 만큼 이 부문의 발주 회복은 주가 반등의 방아쇠가 될 것”이라고 내다봤다.
현대미포조선은 2019년 11월 매출 기준으로 수주잔량 27억3천만 달러 규모를 확보했다. 2019년 1월 초 수주잔량과 비교해 14% 정도 줄었다.
배 연구원은 “현대미포조선의 2020년 매출액에서 2019년 수주비중은 60% 정도로 추정되는 만큼 2019년 수주잔량 감소는 2020년 실적 눈높이를 낮추는 요인”이라며 “수주잔고 반등이 주가의 핵심요인”이라고 짚었다.
현대미포조선이 2020년에 LPG선 수주잔량을 회복한다면 주가 상승으로 이어질 수 있다고 배 연구원은 내다봤다.
현대미포조선은 2013년부터 2015년까지 전체 수주량의 평균 26% 정도를 LPG선으로 채웠다. LPG선의 수주 수익성이 MR탱커(순수화물 적재량 5만DWT 안팎의 액체화물운반선) 등의 기타 선종보다 양호한 점을 고려하면 영업이익 비중은 더욱 높을 것으로 추정됐다.
배 연구원은 “LPG선 수주를 향한 기대는 현대미포조선의 기업 적정가치(밸류에이션)에 반영되지 않았다”며 “LPG선 발주가 회복된다면 주가 반등의 계기가 될 수 있다”고 진단했다. [비즈니스포스트 이규연 기자]



