HUFFPOST
HUFFPOST
기업과산업  바이오·제약

동아에스티 주식 매수의견 유지, “전문의약품과 해외사업 성장 지속”

조승리 기자 csr@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

동아에스티 주가가 오를 것으로 예상됐다.
 
전문의약품과 해외사업부의 성장으로 올해 매출이 늘 것으로 전망됐다.
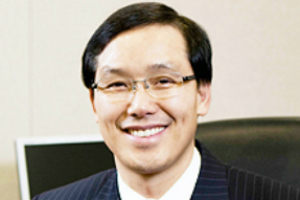
 
동아에스티 주식 매수의견 유지, “전문의약품과 해외사업 성장 지속”
▲ 엄대식 동아에스티 대표이사 회장.

허혜민 키움증권 연구원은 15일 동아에스티 목표주가를 13만 원, 투자의견은 매수(BUY)를 유지했다.

14일 동아에스티 주가는 10만5500원에 거래를 마감했다.

허 연구원은 “동아에스티는 일회성 기술료 유입이 빈번해 실적 변동성이 높으나 전문의약품과 해외사업부의 안정적 성장이 계속되고 있다는 점이 긍정적”이라고 말했다.

동아에스티는 전문의약품 해외사업부의 성장으로 올해 매출 6339억 원을 낼 것으로 예상됐다. 2019년 실적 추정치보다 4% 늘어나는 것이다.

다만 올해 영업이익은 지난해 추정치보다 30%가량 줄어든 413억 원을 낼 것으로 전망됐다. 연구개발비용이 늘어나고 기타 수수료 수입의 감소가 예상되기 때문이다.

동아에스티는 올해 당뇨병 치료제의 임상 발표와 차세대 면역항암제 후보물질의 도출 등 임상 진척과 연구개발 성과가 기대된다.

허 연구원은 “올해 당뇨병치료제 ‘DA-1241’의 미국 1b상 데이터 확인이 가능하다”며 “아스트라제네카와 공동연구하는 면역항암제의 후보물질 도출이 이뤄지면 기술수출도 기대해볼 수 있다”고 내다봤다. [비즈니스포스트 조승리 기자]

최신기사

증권가 농심 부산 녹산공장 가동으로 수출 확대 전망, 영업이익 2400억 안팎 기대
LS일렉트릭 빅테크 데이터센터용 배전 시스템 수주, 1300억 규모
[단독] 하이브 CSO에 야놀자 '전략 전문가' 김정윤 영입, 방시혁 글로벌 사업 '질..
코리아 디스카운트 해소에 거래소 저PBR 기업 공개로 '역부족' 외신 평가, "모든 수..
[여론조사꽃] 이재명 긍정평가 47.0%로 2.9%p 올라, 민주당 42.5% vs 국..
[부동산VIEW] 한강벨트로 번지는 아파트값 하락세, 미국 연준·전세 시장·민주당을 눈..
미국 '블루웨이브'로 삼성바이로오직스 수혜 가능성, 민주당 의료비 절감에 위탁생산 주목
SK텔레콤·효성중공업 GW급 AI 데이터센터 구축 협력, 핵심 전력설비 안정적 확보
신한투자 "컴투스 목표주가 9.4% 하향, 향후 신작 성과 따라 재평가 예상"
유진투자 "클래시스 목표주가 하향, 국내 판매 부진에 올해 영업이익 전망 낮춰"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.