2020년 실적이 정제마진 약세와 화학사업 부진에 따라 악화할 것으로 전망됐다.
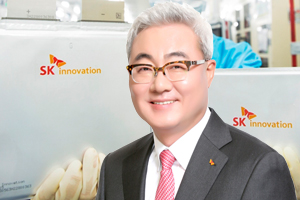
| ▲ 김준 SK이노베이션 대표이사 사장. |
강동진 현대차증권 연구원은 15일 SK이노베이션 목표주가를 기존 22만 원에서 18만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
14일 SK이노베이션 주가는 13만9500원에 거래를 마쳤다.
강 연구원은 “SK이노베이션은 2020년에 감압잔사유 탈황설비(VRDS) 준공에도 정제마진 약세로 실적이 하락할 것”이라며 “원유 판매가격(OSP)의 강세와 화학사업의 약세를 반영해 2020년 예상 영업이익을 낮춘다”고 말했다.
SK이노베이션은 2020년 예상 영업이익이 기존 예상 영업이익(2조1245억 원)보다 27.4% 줄었다.
정제마진의 하락에 따라 실적이 악화할 것으로 예상됐다.
정제마진의 하락은 벙커씨유 가격의 급락에 따른 것으로 파악됐다. 벙커씨유 가격은 국제해사기구의 제도 변화로 2020년부터 고유황유인 벙커씨유 수요 감소가 예상되면서 가격이 크게 떨어진 것으로 분석됐다.
SK이노베이션은 파라자일렌(PX) 스프레드 하락으로 2020년 화학사업 영업이익도 줄어들 것으로 전망됐다.
원재료 나프타 가격이 오르면서 폴리에틸렌(PE) 수익성도 악화된 것으로 파악됐다.
다만 배터리사업은 순항할 것으로 전망됐다.
강 연구원은 “SK이노베이션은 분리막(전기차배터리 주요 부품)사업에서 생산설비가 5억3천m²로 확대돼 배터리사업의 2020년 영업이익이 30% 이상 성장할 것”이라며 “SK이노베이션의 분리막사업은 지속적으로 생산설비를 증설해 습식 분리막 기준으로 세계 1위로 성장할 것”이라고 내다봤다.
SK이노베이션은 2020년 연결기준으로 매출 57조4480억 원, 영업이익 1조5430억 원을 낼 것으로 예상됐다. 2019년 추정 실적보다 매출은 11.8%, 영업이익은 25.2% 늘어나는 것이다. [비즈니스포스트 고우영 기자]