
HUFFPOST
HUFFPOST
기업과산업  자동차·부품

현대모비스 주식 매수의견 유지, “전동화부문 하반기 실적개선”

김남형 기자 knh@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대모비스 주식 매수의견이 유지됐다.

전기차 등 친환경차 부품전문공장의 가동이 상반기 이후 본격적으로 이뤄질 것으로 예상돼 하반기에 전동화부문에서 의미있는 실적 개선이 이뤄질 것으로 예상됐다.
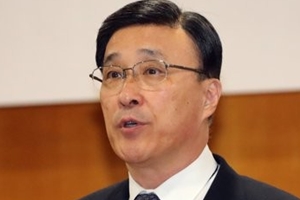
 
현대모비스 주식 매수의견 유지, “전동화부문 하반기 실적개선”
▲ 박정국 현대모비스 대표이사 사장.

유지웅 이베스트투자증권 연구원은 13일 현대모비스의 목표주가를 30만 원, 투자의견을 매수(BUY)로 유지했다. 

현대모비스 주가는 직전 거래일인 10일 24만4500원에 장을 마쳤다.

유 연구원은 “현대모비스의 최대 미래 성장동력인 전동화 부분의 의미있는 손익 개선이 하반기는 돼야 이뤄질 것”이라고 내다봤다.

현대모비스는 전기차 등 친환경차 구동시스템을 현대자동차와 기아자동차에 독점적으로 공급하고 있다.

수소차와 전기차 등 친환경차부품 전문공장인 충주 제2공장 가동이 2020년 상반기부터 시작한다. 울산 신축공장도 2021년부터 가동할 것으로 예상돼 성과가 나오려면 시간이 필요한 것으로 분석됐다.

부품 제조부문도 투싼과 스포티지 등 기존의 주요 대응 볼륨모델 출시가 2분기 이후에 이뤄지기 때문에 현대모비스의 전반적 실적 개선은 하반기에 이뤄질 것으로 전망됐다.

현대모비스는 2020년 연결기준 매출 39조5530억 원, 영업이익 2조4320억 원을 낼 것으로 전망됐다. 2019년 실적 추정치보다 매출과 영업이익이 각각 6.2% 늘어나는 것이다. [비즈니스포스트 김남형 기자]

최신기사

구글 차세대 최상위 AI 모델 '제미나이 4 아르곤' 공개, 심층 추론 역량 강화
다올투자 "오리온 주가 저평가 상태, 해외법인 성장과 주주환원 확대 주목"
SK하이닉스 "솔리다임 상장 결정된 것 없어, 주주가치 최우선 고려"
네이버웹툰 공동대표로 김용수·김규남 선임, 김준구 웹툰엔터 이사회 의장으로
유럽 폭염으로 올해만 스위스 빙하 5% 감소, 알프스 산악지대 산사태 빈번해져
온실가스 영향으로 해수온 상승 빨라져, "세계 에너지 사용량의 40배의 열 흡수"
국제유가 상승, 미국·이란 협상 진척 없고 가솔린·정제유 재고 감소한 영향
삼성전자, 갤럭시 탭 S12·버즈 온·스마트태그3 신제품 3종 공개
LS증권 "네이버 목표주가 하향, 단기 수익성 부담에 3분기 실적 컨센서스 하회 추정"
메모리반도체 '역대급 호황' 증명에도 마이크론 주가 제자리, 공급 부족 장기화에 투자자..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



