4분기 실적이 아이폰 판매 호조에 힘입어 안정적인 데다 애플이 내년에 5G스마트폰 신규모델을 출시하면 카메라모듈 공급 증가로 실적이 더 늘어날 것으로 예상됐다.
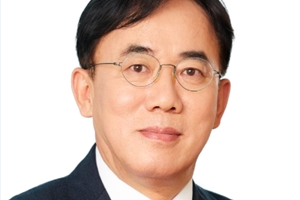
| ▲ 정철동 LG이노텍 대표이사 사장. |
박성순 케이프투자증권 연구원은 13일 LG이노텍 목표주가를 16만 원, 투자의견을 매수(BUY)로 유지했다.
LG이노텍 주식은 12일 13만4500원에 거래를 마쳤다.
박 연구원은 “올해 4분기 아이폰 생산물량이 예상범위 안에서 큰 변동이 없는 상황”이라며 “견조한 아이폰 판매로 4분기 광학솔루션사업부가 실적을 견인할 것”이라고 내다봤다.
LG이노텍은 2019년 4분기 연결기준으로 매출 2조7300억 원, 영업이익 1522억 원을 낼 것으로 예상됐다. 지난해 4분기보다 매출은 12.5%, 영업이익은 46.9% 늘어나는 것이다.
LG이노텍은 2020년 상반기에도 실적 증가세가 이어질 것으로 전망됐다.
박 연구원은 “내년 애플의 5G스마트폰 신규모델이 출시되면 LG이노텍의 카메라 공급이 더 증가할 것”이라고 바라봤다.
LG이노텍이 애플 아이패드 등에 공급하는 비행시간 거리측정(ToF) 모듈 수요가 늘 것으로 보이는 점도 주가 상승에 힘을 보탤 것으로 분석됐다.
박 연구원은 `2020년 비행시간 거리측정 모듈은 상반기 아이패드 일부 모델에 탑재하고 하반기 상위 모델에 적용될 것` 이라며 “평균 판매단가(ASP)가 상승하고 신규 5G스마트폰 출시에 따른 물량 증가로 사상 최대의 실적을 이어갈 것으로 보인다”고 바라봤다.
LG이노텍은 2020년 연결기준으로 매출 8조5550억 원, 영업이익 4760억 원을 낼 것으로 예상됐다. 2019년 전망치보다 매출은 6.0%, 영업이익은 42.5% 증가하는 것이다. [비즈니스포스트 김지석 기자]