



쓱닷컴이 온라인시장 점유율을 회복하고 오프라인 기존점도 쿠팡이 주춤한 사이에 매출이 늘어날 것으로 예상됐다.
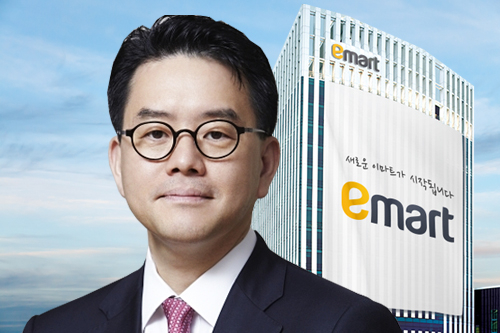
| ▲ 강희석 이마트 대표이사. |
김명주 미래에셋대우 연구원은 5일 이마트 목표주가를 19만 원, 투자의견은 매수(BUY)를 유지했다.
4일 이마트 주가는 12만3500원에 거래를 마쳤다.
김 연구원은 “쓱닷컴은 여전히 공급(배송 가능량)보다 수요가 많다”며 “온라인시장에서 점유율을 회복할 것”이라고 내다봤다.
이마트는 12월 중순에 온라인전용 물류센터 ‘네오3’을 열어 하루 배송 가능량을 2만5천~3만 개 더 확보한다.
일부 매장 배송지역과 ‘네오’ 배송지역에 예약 마감이 존재하는 만큼 배송 가능량 증가는 온라인사업 성장으로 이어질 것으로 예상했다.
오프라인 기존점도 11월부터 매출이 회복세를 보인 것으로 파악됐다.
소비자 심리지수가 반등하고 쿠팡이 외형을 키우는 속도를 늦추면서 온라인시장에 소비자를 뺏기는 정도가 줄어들 것으로 분석됐다.
이마트는 2019년에 연결기준으로 매출 19조400억 원, 영업이익 1990억 원을 낼 것으로 전망된다. 2018년과 비교해 매출은 11.7% 늘지만 영업이익은 57% 줄어드는 것이다. [비즈니스포스트 임재후 기자]

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


