미국 등 선진국의 IT기기 수요 회복으로 대한항공의 화물 수주와 물동량이 늘어나면서 실적 반등을 이끌 것으로 전망된다.
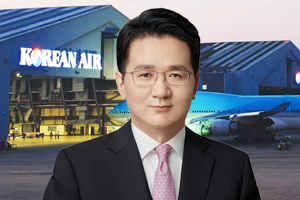
| ▲ 조원태 한진그룹 회장. |
박광래 신한금융투자 연구원은 5일 대한항공 목표주가를 기존 3만 원에서 3만3천 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
4일 대한항공 주가는 2만4250원으로 거래를 마쳤다.
대한항공은 내년에 화물부문을 중심으로 매출과 영업이익이 큰 폭으로 반등할 것으로 전망됐다.
미국과 중국 무역분쟁 등 영향으로 주춤했던 IT기기 수요가 미국을 포함한 선진국을 중심으로 반등하면서 대한항공의 화물 수주와 물동량 증가를 이끌 가능성이 높기 때문이다.
박 연구원은 "미중 무역분쟁이 지금보다 심화하지 않는다면 화물업황이 빠르게 회복될 수 있다"며 "한국의 수출 증가도 물동량 증가에 기여할 수 있다"고 내다봤다.
대한항공은 2020년 연결기준으로 매출 13조3126억 원, 영업이익 6562억 원을 볼 것으로 추정됐다. 2019년 추정치와 비교해 매출은 3.6%, 영업이익은 259.6% 늘어나는 수치다. [비즈니스포스트 김용원 기자]