HUFFPOST
HUFFPOST
금융  금융기타

“고영 주가 상승 예상", 무역분쟁 완화하면 실적개선 가시화

류근영 기자 rky@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

고영 주가가 오를 수 있을 것으로 예상됐다.

미국과 중국의 무역분쟁 등 대외적 불확실성이 완화되면 실적 개선이 가시화할 것으로 전망됐다.
 
“고영 주가 상승 예상", 무역분쟁 완화하면 실적개선 가시화
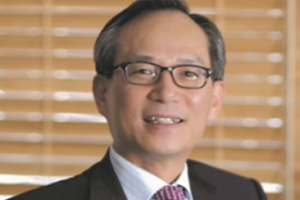
▲ 고광일 고영 대표이사.

이상헌 하이투자증권 연구원은 3일 고영 목표주가를 기존과 같은 12만5천 원으로 잡고 투자의견 매수(BUY)를 유지했다.

2일 고영 주가는 10만200원에 장을 마쳤다.

고영은 3D 정밀측정 및 검사장비 제조회사다.

고영은 3분기에 연결기준으로 매출 629억 원, 영업이익 108억 원을 냈다. 매출은 증가했지만 영업이익은 시장 기대치에 못 미친 것으로 평가된다.

이 연구원은 “3분기에 영업이익이 바닥 수준을 통과하고 있다는 점이 확인돼 긍정적”이라며 “내년에는 미중 무역분쟁 등 불확실성이 완화되면 늦춰졌던 검사장비 관련 설비투자가 다시 시작돼 매출 증가를 이끌 것”이라고 내다봤다.

의료로봇사업 전망도 밝은 것으로 분석됐다.

이 연구원은 “뇌수술용 의료로봇 관련 매출이 본격화되고 있고 글로벌 의료시장 진출을 위해 추진하는 중국과 미국 보건당국 승인을 추진하고 있다는 점이 긍정적”이라며 “의료로봇사업의 성장성이 가시화될 것”이라고 바라봤다.

고영은 2020년에 연결기준으로 매출 2660억 원, 영업이익 520억 원을 거둘 것으로 전망됐다. 2019년 실적 추정치보다 매출은 12.2%, 영업이익은 26.8% 늘어나는 것이다. [비즈니스포스트 류근영 기자]

최신기사

미국 기술주 약세는 저가 매수 기회 평가, "변동성 커 반등도 빠를 것"
영화 '극장판 치이카와' 4주 연속 1위, OTT '재혼황후' 새롭게 1위 올라
증권가 스튜디오드래곤 수익성 개선 가능성에 무게, "TV광고 회복 땐 편성 확대도 기대"
iM증권 "디어유 올해 중국 대형 아티스트 입점 기대, 미국 신사업 성과도 주목"
"한국 경제 수출만으로 미래 보장 어렵다" 싱크탱크 평가, 기술과 표준 주도권 중요 
트럼프 패배가 재생에너지 산업에 활력 불어넣어, 글로벌 에너지 전환에도 속도 붙을 전망
롯데쇼핑 사업부 새 수장 1년 합격점, 정현석 차우철 추대식 '트로이카' 실적 빛났다
다올투자 "한국금융지주 목표주가 하향, IB 성장 바탕 이익 방어력은 갖춰"
[한국갤럽] 이재명 긍정평가 41%로 2%p 올라, 민주당 36% vs 국힘 28%
경제부총리 이형일 "우리 증시 과잉반응 막도록 필요한 조치 선제 강구"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.