백화점과 면세점 매출이 높은 증가율을 보일 것으로 예상됐다.
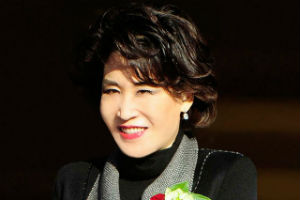
| ▲ 정유경 신세계그룹 총괄사장. |
박상준 키움증권 연구원은 3일 신세계 목표주가를 35만 원, 투자의견은 매수(BUY)를 유지했다.
2일 신세계 주가는 28만3500원에 거래를 마쳤다.
박 연구원은 ‘20~30대 수요 증가로 백화점 명품분야 매출이 고신장세를 이어갈 것”이라고 내다봤다.
신세계백화점은 경쟁사와 비교했을 때 명품 매출비중이 높은 데 힘입어 시장 평균수익률을 웃돌 것으로 분석됐다.
면세점부문도 사업을 다각화한 효과가 본격 나타날 것으로 예상됐다.
중국 보따리상(따이공) 수요가 호조를 보이면서 면세점 매출이 2020년 17.5% 늘어날 것으로 전망됐다.
신세계는 2019년에 연결기준으로 매출 9조5935억 원, 영업이익 4274억 원을 낼 것으로 예상된다. 2018년과 비교해 매출은 9.75, 영업이익은 7.6% 늘어나는 것이다. [비즈니스포스트 임재후 기자]