시장 점유율이 늘어나 이익이 증가할 것으로 전망됐다.
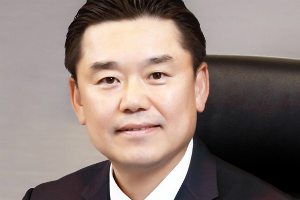
| ▲ 김인규 하이트진로 대표이사 사장. |
박상준 키움증권 연구원은 3일 하이트진로 목표주가를 4만 원, 투자의견은 매수(BUY)를 유지했다.
2일 하이트진로 주가는 2만7800원에 거래를 마쳤다.
박 연구원은 “소주 가격 인상과 ‘진로’ 월 매출 확대로 3분기부터 이익이 증가하는 국면에 진입했다”고 분석했다.
하이트진로는 진로와 맥주 신제품 ‘테라’의 판매량 호조로 2분기부터 시장 점유율을 확대한 것으로 파악됐다.
마케팅비용 증가를 시장 점유율 상승으로 상쇄하면서 이익이 증가한 것으로 나타났다.
하이트진로는 2019년에 연결기준으로 매출 2조83억 원, 영업이익 943억 원을 낼 것으로 전망된다. 2018년과 비교해 매출은 6.5%, 영업이익은 4.3% 늘어나는 것이다. [비즈니스포스트 임재후 기자]

![건설기계 해외영업 베테랑 통합법인 HD건설기계 초대 대표로, 2030년 매출14조 목표 [2026년]](https://businesspost.co.kr/news/photo/202610/20261028153643_149626.png)
![인수합병 사업재편 힘싣는 전략컨설턴트 출신, 신사업 성과가 관건 [2026년]](https://businesspost.co.kr/news/photo/202610/20261029152005_39143.jpg)
![중기부 장관 거친 '정책통', 친노·친문계 출신 3선 정치인 [2026년]](https://businesspost.co.kr/news/photo/202610/20261028222109_33759.jpg)
![가입자 1천만 돌파 최연소 증권사 대표, 사상 첫 연임 후 역대 최대 실적 거둬 [2026년]](https://businesspost.co.kr/news/photo/202610/20261028203854_187456.png)