3분기 실적 둔화로 2019년 연간 실적이 2018년보다 후퇴할 것으로 전망됐다.
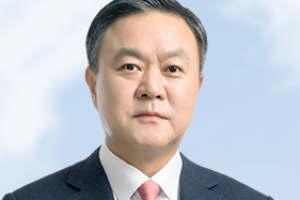
| ▲ 최영무 삼성화재 대표이사 사장. |
김지영 교보증권 연구원은 2일 삼성화재 목표주가를 기존 34만 원에서 32만 원으로 낮춰잡았다. 투자의견은 매수(BUY)를 유지했다.
삼성화재 주가는 직전 거래일인 11월29일 23만2500원에 거래를 마쳤다.
김 연구원은 “3분기 실적을 반영해 2019년 연간 실적 조정으로 목표주가를 소폭 하향 조정한다”면서 “향후 자동차보험료 인상과 실손의료비 갱신효과로 2020년 실적 개선을 기대한다”고 말했다.
김 연구원은 삼성화재가 2019년 7536억 원의 순이익을 낼 것으로 예상했다. 2018년보다 28.7% 감소한 것이다.
같은 기간 보험료 수입 대비 지급보험금 비율(손해율)은 83.1%에서 84.2%로 1.1%포인트 높아지고 보험료 수입 대비 사업비 비율(사업비율)도 20.4%에서 21.1%로 0.7%포인트 상승할 것으로 전망했다.
삼성화재는 3분기 순이익 1598억 원을 냈다. 2018년 3분기보다 32.6%, 2019년 2분기보다 18.2% 감소했다.
김 연구원은 “순이익이 감소한 이유는 보장성보험 판매 증가에 따른 사업비율 상승과 투자이익 감소했기 때문”이라고 설명했다.
다만 삼성화재의 3분기 전체 손해율은 84.5%로 2018년 3분기보다 0.5%포인트, 2019년 2분기보다 0.3%포인트 개선됐다.
일반보험 손해율은 2018년 3분기보다 2.7%포인트, 2019년 2분기보다 10.0%포인트 낮아진 73.3%를 보였다.
자동차보험 손해율은 90.2%로 2018년 3분기보다 3.3%포인트, 2019년 2분기보다 1.3%포인트 상승했다. 장기보험 손해율은 83.7%로 2018년 3분기보다 1.6%포인트 개선됐으나 2019년 2분기보다는 0.3%포인트 올랐다.
3분기 사업비율은 21.1%로 2018년 3분기보다 1.5%포인트, 2019년 2분기보다 0.4%포인트 증가했다. 3분기 투자이익은 4980억 원으로 2018년 3분기보다 0.6%, 2019년 2분기보다 6.5% 감소했다. [비즈니스포스트 김디모데 기자]