HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

두산중공업 목표주가 낮아져, "중공업부문 신규수주 부진"

최석철 기자 esdolsoi@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

두산중공업 목표주가가 낮아졌다.

3분기 실적이 일회성 요인으로 부진한 데다 올해 중공업부문의 신규수주가 목표치에 이르지 못할 것으로 전망됐다.
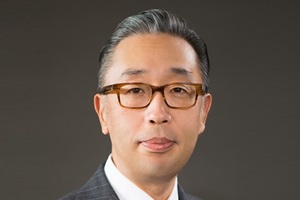
 
두산중공업 목표주가 낮아져, "중공업부문 신규수주 부진"
▲ 박지원 두산중공업 대표이사 회장.

이상현 IBK투자증권 연구원은 29일 두산중공업 목표주가를 6400원에서 6200원으로 낮췄다. 투자의견은 중립으로 유지했다.

28일 두산중공업 주가는 5520원에 거래를 마쳤다.

이 연구원은 “두산중공업의 수주잔고는 지난해 말 16조4천억 원에서 올해 3분기 말 14조6천억 원으로 줄었다”며 “올해 신규수주 규모가 3분기까지 2조1천억 원으로 목표치인 7조9천억 원를 크게 밑돌고 있기 때문”이라고 진단했다.

그는 “목표주가를 본업인 중공업부문의 부진 등을 반영해 소폭 낮춘다”고 말했다.

두산중공업은 3분기에 연결기준 매출 3조6천억 원, 영업이익 1389억 원을 냈다. 1년 전보다 매출은 5.3% 늘었지만 영업이익은 32.9% 줄었다.

신보령 화력발전소 터빈부품 납품 지연에 따른 지체상금과 사우디아라비아에서 사업과 관련해 세금 비용이 반영됐기 때문이다.

이 연구원은 “다만 4분기에 올해 수주를 따낼 가능성이 높은 프로젝트(3조1천억 원)와 서비스 및 기자재 수주(1조7천억 원) 등을 반영한다면 올해 수주목표에 근접할 수는 있을 것”이라며 “대형 가스터빈 국산화 및 신재생에너지 관련 풍력발전기, 영국 원전설비 수주 등 신사업 등이 새 성장동력이 될 것”이라고 말했다.

두산중공업은 올해 연결기준으로 매출 15조3720억 원, 영업이익 1조490억 원을 낼 것으로 전망됐다. 지난해보다 매출은 4.14%, 영업이익은 4.69% 늘어나는 것이다. [비즈니스포스트 최석철 기자]

최신기사

트럼프 메탄 누출 규제 공식 폐지, "에너지 지출 450억 달러 절감될 것"
삼성SDI 3분기 영업이익 4078억 '2분기 연속 흑자', "ESS 판매 크게 늘어"
유안타증권 "JB금융 대출 확대에도 자본비율 지켜, 주주환원율 50% 넘을 것"
비트코인 1억901만 원대 상승, 미국 기준금리 동결에 투자심리 개선
유안타증권 "우리금융 자본비율 안정적 관리, 올해 주주환원율 44% 전망"
하나증권 "2027년 공공부문에 AI 로봇 1700대 보급, 관련주 레인보우로보틱스 로..
한화투자 "호텔신라 실적 개선에 면세점 외형성장 중요, 호텔사업 호조는 장기간 유지"
[현장] 세계 최초 기술들로 탄생한 제네시스 'GV90', "장인정신으로 세상에 없던 ..
[단독] 한섬 7년 만의 새 대표에 유태영, 현대백화점그룹 29일 정기인사 실시
정부 '삼성물산 합병 개입' 관련 엘리엇과 국제투자분쟁 최종 패소, 배상액 1530억 ..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.