넷마블 신작의 출시가 연기되면서 실적 개선은 2020년에 가능할 것으로 예상됐다.
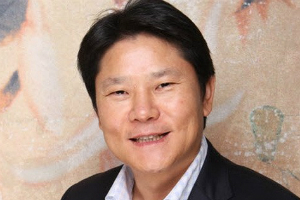
| ▲ 권영식 넷마블 대표. |
김학준 키움증권 연구원은 13일 넷마블 목표주가를 9만7천 원, 투자의견은 시장수익률(Marketperform)로 유지했다.
12일 넷마블 주가는 9만2700원에 거래를 마쳤다.
김 연구원은 “넷마블은 대형 신작의 출시시점이 2020년으로 미뤄짐에 따라 2020년 2분기부터 실적 개선흐름을 보일 것”이라고 내다봤다.
올해 말 출시될 것으로 기대됐던 자체 지식재산 게임 ‘A3: 스틸 얼라이브’와 ‘세븐나이츠2’는 각각 2020년 1분기와 2분기로 일정이 연기됐다.
이에 따라 지식재산 활용으로 지불하는 높은 지급수수료율(매출액 대비 43.7%)은 2020년 1분기까지 유지될 것으로 보인다.
또 넷마블의 코웨이 인수가 결정되지 않았으나 새로운 산업에서 경영과 노조 이슈 때문에 신사업 성과는 2년이나 3년 뒤에나 가시화될 것으로 전망된다.
김 연구원은 “넷마블의 실적은 2020년 2분기 세븐나이츠2 출시 뒤부터 반등할 가능성이 높으며 이번 지스타에서 공개되는 ‘제2의 나라’까지 큰 연기 없이 이뤄진다면 2020년 하반기에 실적이 크게 개선될 것”이라고 바라봤다.
넷마블의 올해 3분기 실적은 매출 6199억 원, 영업이익 844억 원을 내며 시장 기대치를 웃돌았다. 지난해 같은 기간보다 매출은 17.8%, 영업이익은 154.2% 증가했다.
‘일곱개의 대죄’와 ‘스톤에이지M’, ‘BTS월드’가 좋은 성과를 냈다. 마케팅비용 감소와 인건비용의 안정화로 영업이익률 13.6%를 보였다. [비즈니스포스트 조승리 기자]