라진성 키움증권 연구원은 4일 “대림산업은 건설사업의 수주 부진으로 올해 들어 분기마다 보여주고 있는 실적 개선효과가 빛을 바랜 느낌”이라며 “해외 및 플랜트사업 수주 확대를 위한 해법이 필요한 상황”이라고 바라봤다.
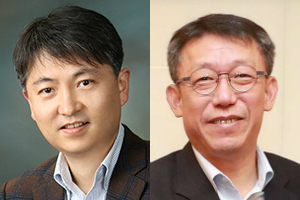
| ▲ 김상우 대림산업 석유화학사업부 대표이사(왼쪽)과 배원복 대림산업 건설사업부 대표이사. |
대림산업은 2019년 신규 수주 목표로 10조3천억 원을 제시했는데 3분기까지 목표의 29%를 채우는 데 그친 것으로 파악됐다.
4분기 현대케미칼 프로젝트, LG화학 프로젝트 등의 대형 수주후보군을 지니고 있지만 이를 모두 따내도 애초 수주 목표의 80%가량만 채울 것으로 전망됐다.
라 연구원은 “수익성 위주의 수주가 실적에 기여하는 부분은 분명 긍정적이지만 기업가치 상향을 위해서는 수주규모도 중요하다”며 “석유화학사업 전략의 과감함과 디테일이 건설사업에도 필요하다”고 진단했다.
대림산업은 최근 합성고무와 라텍스시장 진출을 위해 6200억 원 규모의 미국의 석유화학업체의 사업부 인수를 결정하는 등 올해 들어 석유화학사업에 대규모 투자를 하고 있다.
그러나 건설사업 수주 감소가 대림산업의 전체 실적 후퇴로 이어질 수 있는 만큼 건설사업의 수주 개선을 위해 과감한 결단이 필요하다는 것이다.
대림산업은 고려개발, 삼호 등 자회사를 포함해 전체 매출의 80% 이상을 토목, 주택, 플랜트 등 건설 관련 사업에서 올리고 있다.
라 연구원은 대림산업의 투자의견 ‘매수(BUY)’를 유지하면서도 목표주가를 기존 12만5천 원에서 10만9천 원으로 13% 낮춰 잡았다.
대림산업은 주가는 직전 거래일인 1일 9만1500원에 거래를 마쳤다.
라 연구원은 “수주 부진에 따라 실적 추정치를 하향 조정하며 목표주가를 낮췄다”며 “대림산업은 수주의 중장기 전망이 밝지 않고 수주가 주택사업에 치우쳐져 있다는 점이 아쉽다”고 바라봤다. [비즈니스포스트 이한재 기자]