올해를 정점으로 당분간 실적이 정체될 가능성이 높은 데다 비은행 자회사를 인수합병해야 할 필요성이 커 배당을 늘리기 어려울 것으로 예상됐다.
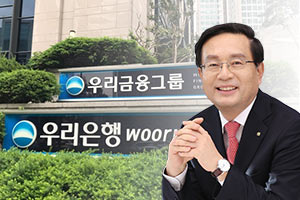
| ▲ 손태승 우리금융지주 회장 겸 우리은행장. |
구경회 SK증권 연구원은 16일 우리금융지주 목표주가를 1만3200원, 투자의견을 중립(HOLD)으로 새로 제시했다.
우리금융지주 주가는 15일 1만1700원으로 거래를 마쳤다.
구 연구원은 “우리금융지주가 민영화를 통해 기업구조를 재편하는 과정에서 은행 의존도가 오히려 높아진 것은 약점”이라며 “2019년 실적을 정점으로 향후 2년 동안 이익과 배당이 정체될 가능성이 높다”고 내다봤다.
우리금융지주는 2014년부터 20% 초반 수준의 배당성향을 보이고 있다.
하지만 증권사 등 비은행 자회사의 인수합병 필요성이 크다는 점을 감안하면 현재보다 배당성향을 큰 폭으로 높일 여력은 부족한 것으로 분석됐다.
보통주 자본비율이 낮은 점도 배당 관련 불확실성으로 작용할 요소로 꼽혔다.
구 연구원은 “우리금융지주의 보통주 자본비율은 6월 말 기준 8.4%로 대형 금융지주 가운데 가장 낮다”며 “향후 내부등급법을 적용하면 크게 상승하겠지만 현재의 낮은 수치는 배당과 관련해 불확실성으로 작용할 것”이라고 바라봤다.
우리금융지주는 올해 연결기준으로 순이익 2조350억 원을 낼 것으로 전망됐다. 지난해보다 0.1% 늘어나는 것이다. [비즈니스포스트 감병근 기자]