코스맥스는 중국에서 전통적으로 비중이 컸던 상위 고객사들의 매력도 하락으로 실적 변동성이 확대됐으나 우려요인이 제거되면 실적이 회복될 것으로 예상됐다.
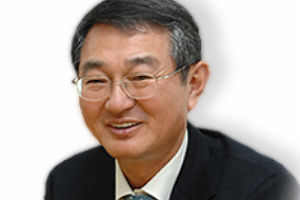
| ▲ 이경수 코스맥스 회장. |
김혜미 케이프투자증권 연구원은 10일 코스맥스 목표주가를 13만 원, 투자의견을 매수(BUY)로 유지했다.
직전 거래일인 8일 코스맥스 주가는 7만2600원에 거래를 마쳤다.
김 연구원은 “코스맥스는 급격한 전방산업의 변화에 따른 수혜가 리스크로 전환됐다”며 “주요 고객사들의 제품 리뉴얼로 3분기 실적은 다소 부진할 것”이라고 내다봤다.
코스맥스는 3분기에 연결기준으로 매출 3257억 원, 영업이익 127억 원을 냈을 것으로 추산됐다. 2018년 3분기보다 매출은 3.5% 증가하고 영업이익은 7.4% 감소한 것이다.
코스맥스는 브랜드 화장품회사들이 빠르게 변화하는 시장의 트렌드에 부합할 수 있도록 제조자개발생산(ODM)에 주력하면서 그 역할이 크게 부각됐다.
하지만 중국 내에서 전통적으로 비중이 컸던 상위 고객사들의 선호도가 크게 하락하면서 실적 변동성이 확대됐다. 급격한 전방산업의 변화에 따른 수혜가 리스크로 전환된 것이다.
가동률이 중요한 제조업의 특성상 다량의 소규모 고객 확보를 통한 성장을 위해서는 기본적으로 상위 고객사 위주의 안정적 매출처 확보가 바탕이 되어야 한다는 점에서 불안요소가 증가한 것으로 판단된다.
또 최근 화장품시장 동향이 전체적으로 물량보다 객단가 위주의 성장세를 보이고 있어 중저가(매스)제품 생산을 주력으로 하는 코스맥스에는 불리한 점으로 작용한다.
하지만 연말부터 신규로 편입된 고객사에게 제품을 공급하면서 실적이 점차 개선될 것으로 예상됐다. 또 경쟁사인 한국콜마의 국내 불매운동 영향으로 일부 반사이익을 얻을 가능성도 있다.
김 연구원은 “당분간 중국 실적의 불확실성 우려가 크게 부각될 것으로 예상되지만 현재 주가가 역사적 최저점임을 감안하면 우려요인이 제거되면 빠르게 주가가 회복될 것”이라고 전망했다. [비즈니스포스트 나병현 기자]