



다만 3분기 깜짝실적을 낸 반면 4분기에는 성장이 다소 둔화될 것으로 예상됐다.
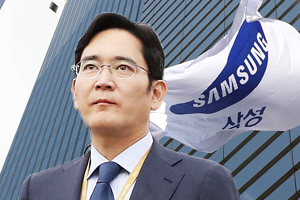
| ▲ 이재용 삼성전자 부회장. |
이승우 유진투자증권 연구원은 10일 삼성전자 목표주가를 기존과 동일한 5만6천 원, 투자의견 매수(BUY)를 유지했다.
삼성전자 주가는 직전 거래일인 8일 4만8900원에 거래를 마쳤다.
이 연구원은 삼성전자가 3분기에 디스플레이부문과 IM부문 수익성이 커져 깜짝실적을 이끌었다고 파악했다.
삼성전자는 올해 3분기에 연결기준으로 매출 62조 원, 영업이익 7조7천억 원의 잠정실적을 냈다. 직전 분기인 2분기보다 매출은 10.46%, 영업이익은 16.67% 증가한 것이다.
이 연구원은 "아이폰11의 초도 판매가 호조를 보이면서 애플이 부품 공급사에 추가물량을 요구하고 있다"며 "삼성디스플레이의 올레드(OLED) 가동률 상승에 따른 실적 개선폭은 예상을 상회했다"고 바라봤다.
IM부문의 무선사업부도 2분기 중 부진한 모델 및 관련 비용을 정리한 효과가 3분기 실적에 반영됐다. 또 갤럭시 노트10이 판매 호조를 보이면서 마진이 2분기 5%대에서 3분기 9%대까지 늘어났다.
반도체부문 실적도 기대치를 웃돌았다. 이 연구원은 "반도체는 D램 빗그로스(메모리반도체의 생산량 증가율)가 회사측 가이던스인 15%를 크게 상회한 30%에 달했다"며 "서버 D램 재고소진을 위해 공격적으로 가격을 인하한 영향"이라고 분석했다.
이 연구원은 올해 2분기와 3분기에 D램과 낸드 출하량이 크게 늘어나고 재고레벨은 연말로 가면서 예상보다 빠르게 감소하고 있는 점을 긍정적으로 바라봤다.
이 연구원은 다만 3분기에 깜짝실적을 이끌었던 디스플레이와 IM부문 실적이 4분기에는 다소 둔화될 여지가 있다고 내다봤다. 미국과 중국의 무역협상을 둘러싼 불확실성이 반복돼고 지정학적, 사회적 갈등이 부담으로 존재하기 때문이다.
이 연구원은 "이런 숨고르기 추세는 계절적 비수기인 내년 1분기까지 이어질 가능성이 있다"며 "삼성전자의 실적이 완전히 바닥을 찍었다기보다는 바닥을 지나고 있는 과정"이라고 바라봤다.
삼성전자는 2019년에 매출 233조8천억 원, 영업이익 27조7천억 원을 낼 것으로 전망됐다. 2018년보다 매출은 4%, 영업이익은 53% 감소한 것이다. [비즈니스포스트 석현혜 기자]




