4분기 수익성이 개선되고 높은 배당수익률을 유지할 것으로 전망됐다.
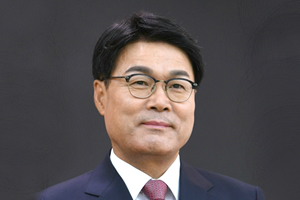
| ▲ 최정우 포스코 대표이사 회장. |
함형도 IBK투자증권 연구원은 18일 포스코 목표주가 29만 원, 투자의견 매수(BUY)를 유지했다.
17일 포스코 주가는 23만8천 원에 거래를 마쳤다.
함 연구원은 “4분기부터 원가 절감효과가 나타날 것”이라며 “연간 실적이 줄어드는 것은 불가피하지만 수익 다각화로 이익률 6%대를 유지할 것”이라고 바라봤다.
포스코는 3분기 연결기준 매출 16조2천억 원, 영업이익 9480억 원을 거둬 시장 예상치를 소폭 밑돌 것으로 예상됐다.
다만 8월 철광석 가격이 떨어진 효과가 4분기부터 반영돼 수익성이 개선될 수 있을 것으로 전망됐다.
실적 부진에도 불구하고 포스코의 배당매력은 여전한 것으로 파악됐다.
함 연구원은 “포스코는 분기 배당을 실시하고 있으며 연간 주당 배당금(DPS) 1만1천 원, 배당수익률 4.6%를 예상한다”며 “4분기에는 포스코의 실적이 개선됨과 동시에 배당매력도 부각될 것”이라고 내다봤다.
포스코는 2019년 연결기준으로 매출 64조5720억 원, 영업이익 4조3130억 원을 낼 것으로 전망됐다. 2018년보다 매출은 0.6%, 영업이익은 22.2% 떨어지는 것이다. [비즈니스포스트 이현주 기자]