농심은 해외시장에서 유통채널을 꾸준히 확대하며 성장세를 유지할 것으로 전망됐다.
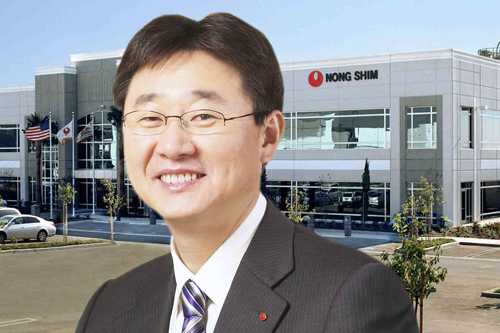
| ▲ 신동원 농심 대표이사 부회장. |
조미진 NH투자증권 연구원은 17일 농심 목표주가를 32만 원, 투자의견을 매수(BUY)로 유지했다.
16일 농심 주가는 24만6천 원으로 거래를 마쳤다.
조 연구원은 “농심은 해외법인의 비중을 확대해 지속가능한 성장동력을 확보할 수 있을 것”이라고 말했다.
조 연구원에 따르면 농심의 해외 매출 비중은 1분기 기준 23%에 이르렀다. 2012년 1분기 기준 15% 이하였던 것과 비교해 큰 폭으로 확대됐다.
조 연구원은 “현재 농심은 미국 라면시장에서 일본 브랜드 ‘마루찬’과 ‘니신’에 이어 시장 점유율 3위를 달리고 있다”며 “2017년 월마트 점포 4천여 곳에 입점하는 등 유통채널을 확대해 한인이 아닌 현지인을 공략하는 데 노력을 기울이고 있다”고 말했다.
2019년 농심 미국 법인은 매출 2789억 원을 거둘 것으로 예상됐다. 2018년 매출보다 13.7% 늘어나는 것이다.
조 연구원은 “농심은 미국에 새로운 공장을 짓겠다고 1월 발표했다”며 “농심은 새 공장을 설립해 미국시장에 안정적으로 제품을 공급하면서 남미시장도 공략할 수 있을 것”이라고 말했다.
조 연구원은 농심의 중국시장 실적도 반등할 수 있다고 바라봤다.
조 연구원은 “농심이 중국에서 사드 논란에 따라 유통이 중단됐던 지역으로 유통채널 확대를 추진하면서 김치라면, 신라면 등 주력제품 위주로 매출 회복세가 나타나고 있다”며 “농심은 최근 빠르게 바뀌는 중국 유통시장 변화에 맞춰 온라인 판매전략도 강화하고 있다”고 말했다.
농심은 2019년에 연결 기준으로 매출 2조3792억 원, 영업이익 912억 원을 낼 것으로 예상됐다. 2018년 실적보다 매출은 6.4%, 영업이익은 3% 늘어나는 것이다. [비즈니스포스트 임한솔 기자]