하반기 항공엔진 부품업체 인수와 방산 관련 소송충당금 설정으로 일회성비용이 예상되지만 올해 전체 영업이익은 우수한 수준일 것으로 전망됐다.
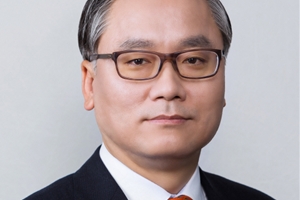
| ▲ 신현우 한화에어로스페이스 대표이사. |
이상현 IBK투자증권 연구원은 9일 한화에어로스페이스 목표주가를 기존 4만5천 원에서 5만2천 원으로 올려 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 6일 한화에어로스페이스 주가는 4만2700원에 장을 마쳤다.
이 연구원은 “한화에어로스페이스는 하반기 미국 항공엔진 부품업체 ‘이닥(EDAC)’ 인수로 110억 원, 방산 관련 소송충당금 설정으로 170억 원 등 대략 300억 원의 일회성비용이 예상된다”며 “하지만 이를 감안해도 연간 영업이익은 1700억 원으로 우수한 수준일 것”이라고 내다봤다.
한화에어로스페이스는 2분기 연결기준으로 매출 1조3986억 원, 영업이익 788억 원을 올렸다. 2018년 2분기와 비교해 매출은 38%, 영업이익은 417% 증가하는 ‘깜짝실적’을 냈다.
지난해 사업부를 합병하고 항공사업, 공작기계사업 등을 인수한 효과를 본 것으로 분석됐다.
한화에어로스페이스는 상반기보다 하반기에 더 많은 영업이익을 거둘 것으로 기대됐다.
항공부문에서 국제공동사업(RSP)을 통해 항공엔진 수주·납품이 증가하고 하반기 베트남 공장이 본격 가동함에 따라 실적을 개선할 것으로 기대됐다. 아울러 4분기부터 이닥 실적이 연결실적에 반영되는 점도 긍정적 요인으로 꼽혔다.
방산부문은 2019~2020년 예상 수출규모가 각각 3800억 원, 4300억 원으로 2018년 실제 수출액 1700억 원보다 2배 이상 늘어날 것으로 전망됐다.
민수부문은 한화테크윈이 미국과 중국 무역분쟁에 따라 중국과 CCTV 입찰경쟁에서 반사이익을 보고 2020년 CCTV 신제품을 내놓으면서 이익 개선을 이어갈 것으로 예상됐다.
한화에어로스페이스는 2019년 연결기준으로 매출 5조4천억 원, 영업이익 1710억 원을 거둘 것으로 전망됐다. 2018년보다 매출은 21%, 영업이익은 223% 늘어나는 것이다. [비즈니스포스트 홍지수 기자]