
HUFFPOST
HUFFPOST
금융  금융기타

"오리온 주가 상승 전망", 중국 경기부양책에 현지 실적증가 가능

고우영 기자 kwyoung@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

오리온 주가가 오를 것으로 전망됐다.

중국 정부의 내수부양책으로 중국 법인이 하반기에 좋은 실적을 낼 것으로 예상됐다.
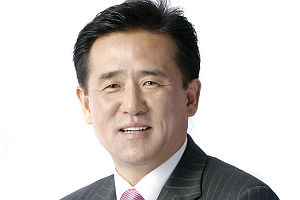
 
"오리온 주가 상승 전망", 중국 경기부양책에 현지 실적증가 가능
▲ 이경재 오리온 대표이사 사장.

심은주 하나금융투자 연구원은 4일 오리온 목표주가 12만 원, 투자의견 매수(BUY)를 유지했다.

3일 오리온 주가는 9만2700원에 거래를 마쳤다.

심 연구원은 “중국 정부 내수부양책으로 제과시장 소비가 늘어날 것”이라며 “오리온이 중국시장에 출시한 신제품의 매출이 증할 것”이라고 내다봤다.

오리온 중국 법인은 7월부터 중국시장에 내놓은 신제품 출시효과를 누리고 중국 정부의 내수부양책으로 영업환경이 좋아질 것으로 예상됐다.

중국 정부는 내수 소비 확대를 위해 2019년 남은 기간과 2020년의 국민 가처분소득 증대와 관련한 계획을 발표하기로 했다. 

심 연구원은 중국 정부의 내수부양정책이 시행되면 제과업계 전체 매출 증대로 이어져 오리온 중국 법인의 매출이 늘 것으로 분석했다.

오리온 중국 법인은 2019년부터 2022년까지 연평균 5%가량의 매출 즌가를 보일 것으로 전망됐다.

심 연구원은 “오리온은 중국을 포함한 신흥국시장의 매출비중이 65%에 이르고 시장에서 좋은 반응을 얻을 수 있는 제품들로 구성됐다”며 “오리온 주가는 매수하기에 부담 없는 수준”이라고 바라봤다.

오리온은 2019년 연결기준으로 매출 2조141억 원, 영업이익 3111억 원을 거둘 것으로 예상됐다. 2018년보다 매출은 4.5%, 영업이익은 10.2% 늘어나는 것이다. [비즈니스포스트 고우영 기자]


최신기사

NH투자 "영원무역 목표주가 하향, 원화 강세 감안해 실적 전망치 낮춰잡아"
한화오션 "하청지회의 불법 농성에 유감, 법과 원칙에 따라 대응"
NH투자 "코스메카코리아 매출 성장세 지속, 수출 호조·K뷰티 점유율 상승"
테슬라 주주 의결권 '자동 행사' 제도 도입, "스페이스X와 합병 수월해져"
구글 차세대 최상위 AI 모델 '제미나이 4 아르곤' 공개, 심층 추론 역량 강화
다올투자 "오리온 주가 저평가 상태, 해외법인 성장과 주주환원 확대 주목"
SK하이닉스 "솔리다임 상장 결정된 것 없어, 주주가치 최우선 고려"
네이버웹툰 공동대표로 김용수·김규남 선임, 김준구 웹툰엔터 이사회 의장으로
유럽 폭염으로 올해만 스위스 빙하 5% 감소, 알프스 산악지대 산사태 빈번해져
온실가스 영향으로 해수온 상승 빨라져, "세계 에너지 사용량의 40배의 열 흡수"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


