
HUFFPOST
HUFFPOST
금융  금융기타

"HDC현대산업개발 주식 매수 신중해야", 아시아나항공 인수전 봐야

고우영 기자 kwyoung@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

HDC현대산업개발 주식을 사는 데 신중해야 하는 것으로 파악됐다.

HDC현대산업개발이 아시아나항공 인수전에 참여해 HDC현대산업개발 주가가 단기적으로 부진할 수 있을 것으로 예상됐다.
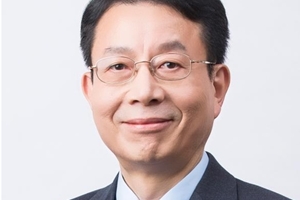
 
"HDC현대산업개발 주식 매수 신중해야", 아시아나항공 인수전 봐야
▲ 김대철 HDC현대산업개발 대표이사 사장.

채상욱 하나금융투자 연구원은 4일 HDC현대산업개발 목표주가를 6만3천 원, 투자의견 매수(BUY)를 유지했다.

3일 HDC현대산업개발 주가는 3만2650원에 장을 마감했다.

채 연구원은 “3일 시장은 HDC현대산업개발의 아시아나항공 인수 참여에 냉정한 평가를 내렸다”며 “HDC현대산업개발 주식에 관한 투자의견은 단기적 중립 이하에서 머물 것”이라고 내다봤다.

HDC현대산업개발 주가는 HDC현대산업개발이 3일 아시아나항공 예비입찰에 참여한 것으로 알려진 뒤 2일 종가와 비교해 9.43% 떨어졌다. 

아시아나항공 인수에는 구주 인수대금(약 4500억 원)과 신주발행(증자규모 최대 1조 원) 등 최대 2조 원의 자본이 필요하다.

HDC현대산업개발이 미래에셋대우와 컨소시엄을 구성했지만 아시아나항공을 인수하려면 자체적으로 최대 1조 원의 투자가 필요한 것으로 예상됐다.

채 연구원은 “HDC현대산업개발은 아시아나항공 인수전 참여로 유통과 호텔, 면세점, 운송 등 사업부문이 확대될 것”이라면서도 “인수가격과 인수자산의 비교가 필요해 입찰 경과를 지켜본 뒤 투자의견 변경 여부를 결정할 것”이라고 밝혔다.

HDC현대산업개발은 2019년 연결기준으로 매출 4조1122억 원, 영업이익 5054억 원을 거둘 것으로 예상됐다. 2018년보다 매출은 47.2%, 영업이익은 59% 늘어나는 것이다. [비즈니스포스트 고우영 기자]


최신기사

롯데온 본업 부진 속 광고영업 확대, 추대식 고객 유입 활성화 모멘텀될까
애플 아이폰 듀오 공급망 관리와 품질 결함에 외신 비판, "재고 부족 문제 악화"
이재명 "소수 아닌 모두의 성장으로 대전환", 821조 예산안 처리 협조 요청
SK스퀘어 4.3조 규모 주주환원 나서, SK하이닉스 배당수입 70% 돌려준다
[당신과 나의 마음] 이 땅에서 혼자 행복하게 사는 법
3분기 세계 스마트폰 출하량 20% 감소, 메모리값 상승에 2013년 이후 분기 최저
유엔 생물다양성 총회 원론적 합의로 '유야무야', 기후총회와 통합 운영 목소리 커져
[여론조사꽃] 이재명 긍정평가 45.6%로 1.0%p 내려, 민주당 41.2% vs 국..
이재명 '제미나이 답변' 논쟁에 외신도 주목, "지도자 판단 기계에 얼마나 위임할지 물..
장금상선 세계 석유 해운 사실상 '독점' 평가, "전쟁 끝나도 고운임 유지 전망" 
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


