3분기 증시 부진으로 실적 눈높이가 낮아진 가운데 이익 방어력을 확인할 필요가 있다는 분석이 나왔다.
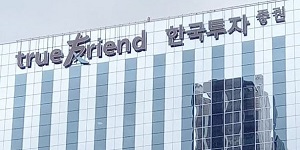
| ▲ 한국금융지주 목표주가가 낮아졌다. <한국금융지주> |
우도형 유안타증권 연구원은 10일 한국금융지주 목표주가를 기존 34만 원에서 31만7천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
전날 한국금융지주 주가는 19만2800원에 거래를 마쳤다.
우 연구원은 “한국금융지주의 경우 양호한 운용 능력으로 1, 2분기 실적 서프라이즈를 달성했다”며 “다만 3분기 부진한 증시 환경에서 관리 능력 확인이 필요하다”고 바라봤다.
한국금융지주는 3분기 연결기준 순이익(지배주주 기준)으로 5393억 원을 낼 것으로 전망됐다. 컨센서스(시장 기대치)를 22.5% 밑돌며 지난해 같은 기간보다 20.0% 줄어드는 것이다.
시장 거래대금 감소와 증시 부진 등이 3분기 실적 둔화에 영향을 미친 것으로 분석됐다.
우 연구원은 “컨센서스 하회는 시장 거래대금 하락과 증시 부진에 따른 자회사 이익 감소에 기인한다”며 “시장 거래대금 하락에 따라 위탁매매 수수료는 전 분기 대비 39.2% 감소할 것”이라고 말했다.
다만 운용 부문에서는 비교적 양호한 실적을 이어갈 것으로 전망됐다. 트레이딩 및 상품손익은 3분기 계절적 배당금 증가 등에 힘입어 전 분기보다 20.4% 늘어날 것으로 예상됐다.
KDB생명 인수 추진에 따른 자본 부담은 향후 주가 흐름을 좌우할 변수로 꼽혔다.
우 연구원은 “한국금융지주는 KDB생명의 우선협상자로 선정되며 보험사 인수를 추진하고 있다”며 “향후 보험사 인수 시 자본 투입 규모에 따라 주가 변동성이 확대될 수 있다”고 분석했다.
한국금융지주는 지난달 한국산업은행 등으로부터 KDB생명 지분 99.75% 인수를 위한 우선협상대상자로 선정됐다. 인수가격과 자본확충 규모 등 세부 조건에 대한 협상을 거쳐 최종 인수 여부가 결정될 것으로 보인다.
인수가 마무리되면 한국금융지주는 증권과 자산운용, 저축은행, 캐피탈 등에 이어 생명보험까지 사업 영역이 넓어진다. 전해리 기자