보툴리눔톡신 제제 ‘나보타’ 수출에 힘입어 2분기 시장 기대치를 웃도는 실적을 냈지만 위식도역류질환 치료제 ‘펙수클루’의 약가 인하와 유통망 재편 영향으로 국내 전문의약품사업이 뚜렷하게 성장하기까지 시간이 필요할 것으로 전망됐다.
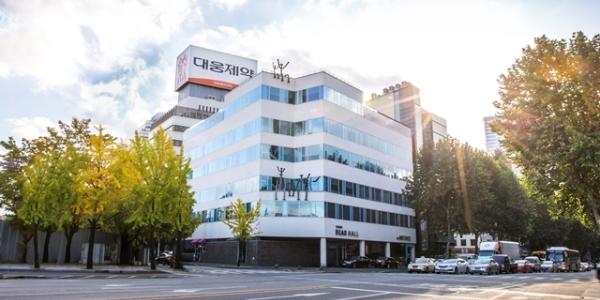
| ▲ 대웅제약이 2분기 보툴리눔 톡신제제 나보타 수출 호조에 힘입어 호실적을 냈다. 사진은 서울시 강남구에 있는 대웅제약 본사. <대웅제약> |
신민수 키움증권 연구원은 30일 대웅제약 목표주가를 기존 19만 원에서 17만 원으로 낮췄다. 투자의견은 매수(BUY)를 유지했다.
29일 대웅제약 주가는 12만2100원에 거래를 마쳤다.
대웅제약은 2026년 2분기 연결기준으로 매출 4485억 원, 영업이익 681억 원을 거뒀다. 2025년 2분기보다 매출은 10.6%, 영업이익은 17.7% 증가했다. 같은 기간 시장 추정치와 비교하면 매출은 5.7%, 영업이익은 7.9% 웃돌았다.
1분기 전문의약품 유통망을 재편하는 과정에서 나타난 매출 감소가 일부 회복된 데다 나보타 수출이 크게 늘어난 덕분으로 분석됐다.
나보타의 2분기 매출은 1034억 원으로 1년 전보다 48.3% 증가했다. 국내 매출은 93억 원으로 7.0%, 수출은 941억 원으로 54.3% 늘었다.
신 연구원은 “미국 판매 협력사 에볼루스가 9월부터 부과되는 보툴리눔톡신 관세 15%를 피하기 위해 2분기와 3분기 물량을 앞당겨 공급해달라고 요청했다”며 “대웅제약은 공장 가동률을 높여 주문에 대응했다”고 분석했다.
다만 전문의약품 부문의 회복까지는 시간이 걸릴 것으로 예상됐다.
신 연구원은 “위식도역류질환 치료제 ‘펙수클루’의 약가 인하, 유통망 재편 등으로 본업인 내수 전문의약품 사업 성장세가 크게 나오기에는 시간이 필요하다”고 내다봤다.
대웅제약은 2026년 연결기준으로 매출 1조6734억 원, 영업이익 2199억 원을 낼 것으로 전망됐다. 2025년보다 매출은 6.5%, 영업이익은 11.7% 늘어나는 것이다. 장은파 기자