HUFFPOST
HUFFPOST
기업과산업  인터넷·게임·콘텐츠

메리츠증권 "넷마블 주가·실적 바닥 지나는 중, 하반기 반등 가능"

정희경 기자 huiky@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 넷마블의 목표주가가 하향됐다. 

20일 이효진 메리츠증권 연구원은 넷마블의 목표주가를 기존 6만8천 원에서 6만 원으로 하향 조정했다. 투자의견 '매수(BUY)'는 유지했다. 16일 기준 넷마블 주가는 3만6300원에 마감했다.
 
메리츠증권 "넷마블 주가·실적 바닥 지나는 중, 하반기 반등 가능"
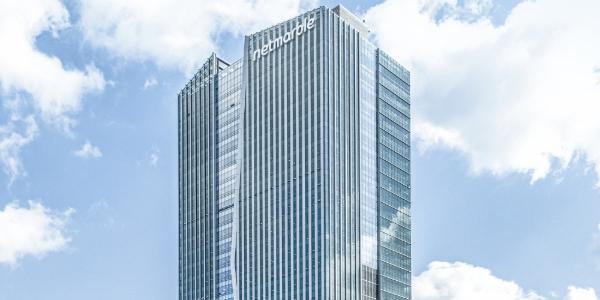
▲ 20일 메리츠증권은 넷마블의 목표주가로 6만 원을 제시했다. 사진은 서울 구로구에 위치한 넷마블 사옥 지 타워(G-TOWER). <넷마블>

이 연구원은 목표주가 하향을 두고 “게임부문 실적 추정치 변화는 미미하지만 부동산 매각에 따라 임대 수익이 줄어들고, 리스(임차) 비용이 늘어난 점을 반영했다”고 설명했다. 

앞서 회사는 상반기 신작인 '일곱 개의 대죄: 오리진', '몬길: 스타 다이브' 등의 성과가 기대에 미치지 못한 가운데 마케팅 비용이 늘면서 수익성 부담이 커졌다. 

이 연구원은 “'일곱 개의 대죄: 오리진', '몬길: 스타 다이브'는 기존 게임들과 달리 여러 기기에서 즐길 수 있는 멀티 플랫폼과 해외 시장을 겨냥해 출시되면서 값비싼 수업료를 지불했다”고 분석했다.

그는 다만 회사의 주가 및 여러 지표들은 바닥을 지나고 있다고 진단했다. 

우선 부담이었던 마케팅 비용이 다시 평소 수준으로 돌아올 전망이다. 역대 최고치를 기록했던 상반기와 달리, 하반기에는 마케팅 비용이 크게 줄어들 것으로 예상된다.

재무적 부담도 한결 가벼워진다. 1분기 말 3천억 원이었던 넷마블의 순차입금(빌린 돈에서 현금을 뺀 금액)은 2분기를 거치며 순현금 구조로 바뀔 것으로 보인다.

이 연구원은 “넷마블 주가의 바닥을 결정짓는 하이브 주가 하락이 멈췄고, 신작에 대한 실망감도 정점을 지났다”며 “하반기에는 기존 게임들의 수명을 얼마나 잘 유지하는지 증명하고, 회사의 장기 성장 계획이 공유되면서 투자자들의 관심을 다시 끌어모을 수 있을 것”이라고 말했다. 정희경 기자

최신기사

메모리 장기 계약 2035년까지 연장 가능성, 삼성전자와 SK하이닉스 호황 지속에 청신호
iM증권 "이번주 환율 1320~1370원 전망, AI 기업 부채리스크 확산 주목"
하나증권 "중동 이어 나토 회원국도 방공망 필요성 커져, 관련주 한화에어로스페이스 한화..
하나증권 "은행주 방어주 매력만으로 주가 회복 어려워, 단기 상승 동력 제한적"
비트코인 1억1070만 원대 횡보, 현물 ETF에서 2주 연속 자금 이탈
이재명 "국무회의 비공개 압박 이해 어려워" "'공개라 말 못한다'는 건 거짓말"
뉴욕타임스 "트럼프 특사, 유럽에 러시아산 천연가스 수입 재개 제안", 유럽의 러시아 ..
현대제철 당진공장서 끼임 사고, 40대 협력업체 근로자 숨져
[오늘Who] 경제부총리 이형일 "반도체 성장세 최소 내년까지, 많은 세금 걷힐 전망"
토스증권 '윤리·준법경영' 선포, 대표 김규빈 직접 내부통제 TF 이끈다
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.