HUFFPOST
HUFFPOST
기업과산업  소비자·유통

KB증권 "코스메카코리아 수익성 개선 제한적, 외주 비중 확대로 원가 상승"

조수연 기자 ssue@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

[비즈니스포스트] 화장품 제조자개발생산업체(ODM) 코스메카코리아가 외형 성장을 이어가고 있지만 수익성은 기대만큼 개선되지 않을 것으로 분석됐다.

손민영 KB증권 연구원은 24일 코스메카코리아 목표주가 12만 원, 투자의견 매수(BUY)를 유지했다. 
 
KB증권 "코스메카코리아 수익성 개선 제한적, 외주 비중 확대로 원가 상승"
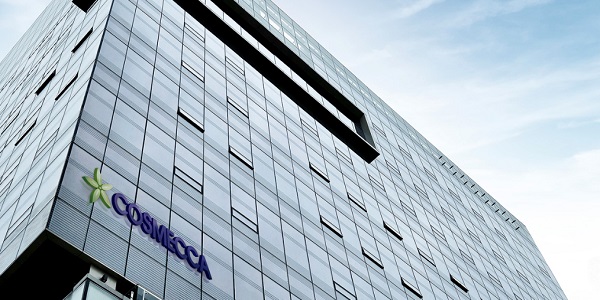
▲ 손민영 KB증권 연구원은 24일 코스메카코리아 목표주가 12만 원을 유지했다. 사진은 경기도 성남시에 위치한 코스메카코리아 사옥. <코스메카코리아>

23일 코스메가코리아 주가는 8만4900원에 거래를 마쳤다. 

손 연구원은 "코스메가코리아는 2026년 1분기 영업이익이 시장기대치(컨센서스)를 10%가량 밑돌 것"이라며 "수주 물량 증가로 매출은 늘었지만 외주 비중 확대에 따른 원가 상승이 영향을 미쳤다"고 바라봤다.

코스메가코리아는 2026년 1분기 연결기준으로 매출 1694억 원, 영업이익은 186억 원을 거둔 것으로 추정됐다. 2025년 1분기보다 매출은 43%, 영업이익은 51% 늘어나는 것이다. 

국내 법인은 매출이 늘어나는 것과 비교해 영업이익 개선폭이 크지 않을 것으로 분석됐다. 올해 한국 법인은 매출 성장률 24%를 기록할 것으로 예상된다.

수주 물량은 핵심 고객사가 주문을 늘리고 국내 인디 브랜드의 해외 진출이 호재로 작용하면서 안정적으로 유지되고 있는 것으로 나타났다.

다만 생산 물량 증가에 대응하는 과정에서 외주 활용이 함께 늘어나며 이익률 개선이 제한적일 것으로 분석됐다. 

미국 법인은 핵심 고객사가 재고 조정을 위해 물량을 축소한 영향으로 실적 성장에 크게 기여하지 못할 것으로 예상됐다. 

손 연구원은 "국내 법인은 자동화 설비를 도입하고 있어 하반기부터 효과가 본격화될 것"이라고 내다봤다. 

코스메카코리아는 2026년 연결기준으로 매출 7581억 원, 영업이익 1012억 원을 낼 것으로 전망됐다. 2025년과 비교해 매출은 18%, 영업이익은 21% 늘어나는 것이다. 조수연 기자

최신기사

엔비디아 삼성전기와 패키지기판 전략적 협력 발표, 한국에 전용 생산라인 공동 투자
CATL 주가 12% 급락 '하루 만에 시총 30조 원 증발', 중국 배터리 기업들 세..
국무조정실장 임기근 "가덕도신공항 공사비 증액 관련 부처 간 합의 거의 도달"
헌재 국힘 이진숙 낸 국감 제척 효력정지 가처분 일부 인용, 22일 방미통위 국감 참석
[오늘의 주목주] '반도체 투심 회복' SK 주가 12%대 상승, 코스피 '외국인 순매..
'단일종목 레버리지' 투자한 개미, 상품 도입 두 달 반 만에 6조3천억 손실
삼성전자, 24일부터 JBL 80주년·바워스앤윌킨스 60주년 기념 특별 전시 진행
국내 증권사 해외주식 주간거래 시세 '먹통', 미국 대체거래소 블루오션 전산장애 영향
[현장] 맥도날드 대형 버거 '빅아치' 맛보니, '빅맥'과 '더블쿼파치' 장점 한입에
시간제 근로자 438만 명으로 늘었지만 고용보험 가입률은 34%, 내년 '소득기반 고용..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.