이서연 상상인증권 연구원은 “CJ대한통운의 지난해 4분기 연결기준 매출액은 전년 동기대비 1.9% 늘어난 3조1202억 원, 영업이익은 0.3% 증가한 1445억 원을 기록하며 시장 이익 컨센서스를 소폭 하회할 전망”이라며 “부문별로, 택배 매출액은 지난해 같은 기간에 비해 3.9% 감소한 9513억 원, 영업이익은 23.0% 줄어든 612억 원을 기록할 것으로 예상한다”고 밝혔다.
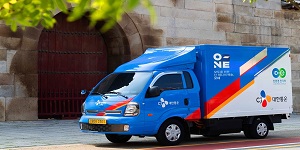
| ▲ CJ대한통운의 지난해 4분기 매출액은 3조1202억원, 영업이익은 1445억원을 기록했다. |
이서연 연구원은 “전통적 쇼핑 시즌에도 경기 및 소비 둔화가 장기화되면서 10~11월 누적 국내 온라인 거래액은 전년과 유사한 수준을 기록하는 데 그쳤다”라며 “그에 따라 CJ대한통운 택배 물량은 전년대비 -3% 감소할 전망”이라고 설명했다.
이 연구원은 “계약물류(CL) 매출액은 전년 동기대비 7.4% 늘어난 7919억 원, 영업이익은 95.9% 증가한 539억 원을 예상한다”라며 “당분기에도 솔루션 기반 영업 중심 신규 수주 증가가 이어지면서 W&D는 두 자릿수 매출 성장을 기록할 것으로 판단한다”고 지적했다.
그는 “글로벌 매출액은 전년 동기대비 6.2% 증가한 1조887억 원, 영업이익은 4.1% 늘어난 55억 원을 달성할 것으로 전망한다”라며 “미국, 인도 물류 사업 성장은 여전히 이어지고 있으며 작년 해상 운임 강세 및 역직구 수요 증가에 따라 포워딩 실적 역시 호조를 기록할 것으로 예상한다”고 언급했다.
그는 “CJ대한통운 주가 흐름의 주요 팩터인 택배 사업 경쟁력이 회복되기 위해서는 부정적인 대외 환경 해소 및 내수 소비 반등이 동반되어야 하나, 2025년 1분기까지는 불확실성 지속이 이어질 것으로 예상한다”라며 “그럼에도 CJ대한통운 주7일 배송 서비스 개시를 통한 택배 시장 시장점유율(MS) 확보, 물류 컨설팅 기반 CL 신규 수주 확대, 데이터 기술력 및 자동화 확대에 따른 비용 효율화에 방점을 두고 경쟁력 확보를 위해 노력 중”이라고 말했다.
그는 “지난해 4분기 역시 CL 사업부 매출 성장 및 수익성 개선으로 전사 실적은 방어될 전망이며 소비 회복이 시현될 올해 2분기 이후에는 차별화 서비스 확대에 따른 CJ대한통운 택배 시장 점유율 확대가 이루어질 것으로 기대한다”고 전망했다.