



두산중공업이 친환경‧고효율 중심으로 수주 경쟁력을 확보할 것으로 전망됐다.
두산중공업은 하반기에 수주를 본격적으로 늘려 올해 수주목표 11조 원 달성에 근접할 것으로 예상된다.
이상현 IBK투자증권 연구원은 30일 두산중공업이 친환경‧고효율 모델 중심의 기술개발과 사업화, 신재생에너지 솔루션을 통해 성장할 것으로 내다봤다.
 |
||
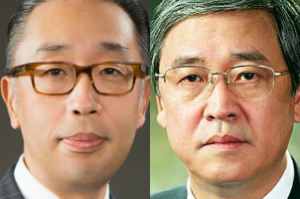
| ▲ 박지원·정지택 두산중공업 부회장. | ||
기존에 가동 중인 석탄발전이 중장기적으로 비중이 축소돼 신재생에너지로 전환될 것으로 보인다.
이 연구원은 “두산중공업이 고효율발전기술, 친환경 보일러 기술, 석탄가스화 복합발전, 풍력 사업을 본격화하고 있어 충분히 경쟁력 있는 대응이 가능할 것”이라고 판단했다.
두산중공업은 올해 11조4천억 원을 수주 목표로 세웠다. 그러나 상반기 수주는 2조3천 억원에 그쳤다.
이 연구원은 두산중공업이 하반기에 1조6천억 원의 수주가 임박했고 국내 원자력 2조1천억 원 등 수주를 늘려 목표치에 근접할 것으로 기대했다.
두산중공업은 하반기에 사우디 발전소 1조 원, 신한울 3‧4호기 원전 주기기 2조1천억 원, 남아공발전소 1조1천억 원, 베트남 발전소 약 8천억 원, 국내 화력발전소 주기기 약 6천억 원 등의 수주건을 확보할 것으로 예상됐다.
이 연구원은 두산중공업이 올해 연결기준 매출 15조5천 억 원, 영업이익 1조700억 원을 낼 것으로 추정했다. 지난해보다 매출은 4.2% 줄어들지만 영업이익이 103.7% 늘어나는 것이다. 영업이익률도 지난해보다 3.7%포인트 오른 6.9%를 기록할 것으로 전망됐다.
이 연구원은 “두산중공업은 계열사 사업부 매각 등의 영향으로 매출이 감소하겠지만 구조조정을 마무리해 수익성이 크게 개선될 것”이라고 내다봤다. [비즈니스포스트 김수정 기자]

![프랑스 문화 전문가, '한류' 초점 국제교류 강화 글로벌 경쟁력 제고 힘써 {2026년]](https://businesspost.co.kr/news/photo/202610/20261026174336_49025.png)


