

HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

현대제철 주식 중립의견 유지, "실적부진에 고로 투자시점 다가와"

남희헌 기자 gypsies87@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대제철 주식을 매수하는데 신중해야 할 것으로 파악됐다.

실적이 부진한 가운데 투자시점이 다가오고 있어 부채가 줄어들 가능성이 낮은 것으로 전망됐다.
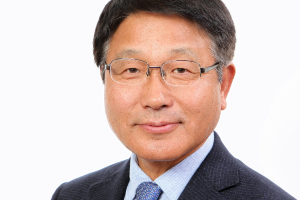
 
현대제철 주식 중립의견 유지, "실적부진에 고로 투자시점 다가와"
▲ 안동일 현대제철 대표이사 사장.

민사영 메리츠종금증권 연구원은 20일 현대제철 목표주가를 3만 원으로, 투자의견을 중립(HOLD)로 유지했다.

직전 거래일인 17일 현대제철 주가는 3만50원에 장을 마감했다.

민 연구원은 “부진한 실적에 맞물려 고로 투자 사이클이 다가오고 있다”며 “부채 감축과 주주환원정책을 기약 없이 기다려야 할 가능성이 높다”고 내다봤다.

현대제철은 고로 개수계획을 통해 2024년 하반기에 1고로 화입(철광석과 코크스가 잠입돼 있는 고로 하단부에 처음으로 불씨를 넣는 것)을 목표로 삼고 있다.

이 일정을 감안하면 현대제철이 2022년부터 관련 투자를 시작할 것으로 전망된다.

민 연구원은 “고로 투자비 규모는 내용에 따라 다르겠지만 조 단위의 투자가 이뤄져야 한다”며 “부진한 실적을 감안할 때 부채 감축이 이루어지기 어려워 보이며 배당정책도 개선될 가능성이 낮아 보인다”고 내다봤다.

현대제철은 2019년 4분기에 별도기준으로 매출 4조3707억 원, 영업손실 123억 원을 내 2000년 이후 처음으로 별도기준 분기 영업손실을 냈을 것으로 추정됐다.

철근을 중심으로 봉형강부문의 실적이 판매가격 하락과 판매량 감소의 영향으로 부진했을 것으로 추산됐으며 판재류부문도 중국 법인의 판매량 감소에 따라 실적이 좋지 않았던 것으로 보인다.

민 연구원은 “1분기 실적이 직전 분기보다 개선될 가능성이 높긴 하지만 자동차와 건설시장의 상황을 고려하면 연간 영업이익이 크게 개선되기는 어려워 보인다”며 “철광석 가격이 빠르게 내려가고 자동차강판 가격이 현재 수준을 유지할 때만 의미있는 실적 개선이 가능할 것”이라고 내다봤다. [비즈니스포스트 남희헌 기자]

최신기사

비트코인 1억459만 원대 상승, 바이낸스 해킹에도 "예상보다 양호한 흐름"
이재용 삼성전자 일본 반도체 패키징 연구소 현장점검, 현지 소부장 기업과 협업 강화
현대차 기아 'K세일페스타' 참가, 싼타페 최대 200만 원 할인하고 60개월 무이자 할부
한국거래소 '저PBR 기업' 명단 공개, 현대제철 한화생명 롯데쇼핑 이마트 포함
중국 CXMT '4F² D램' 샘플 성능 "목표치 달성" 주장, 삼성전자와 SK하이닉스..
포스코 노조 파업 철회하고 7일 임금협상 잠정합의안 투표, 과반 찬성하면 최종 타결
반도체 호황에 10월 수출액 93.7% 증가, 석유제품과 화장품도 크게 늘어
삼성전자 AI 가전 크리에이터 '삼성 크루' 1기 출범, SNS에 콘텐츠 공개
한화 필리조선소 미국 해군 함정 건조사업 첫 수주, 2억6900만 달러 규모 상륙함 건조
KB국민은행 국내 최초 GPU 기반 금융주선 착수, "생산적 금융 모범사례"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.



