HUFFPOST
HUFFPOST
기업과산업  전자·전기·정보통신

"SK하이닉스, 메모리반도체 회복으로 내년 영업이익 8조도 가능"

김디모데 기자 Timothy@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

SK하이닉스가 2020년 영업이익을 올해보다 2배 이상 더 낼 수 있을 것으로 전망됐다.

다만 영업이익 증가폭은 메모리반도체업황 변동에 따라 달라질 것으로 보인다.
 
"SK하이닉스, 메모리반도체 회복으로 내년 영업이익 8조도 가능"
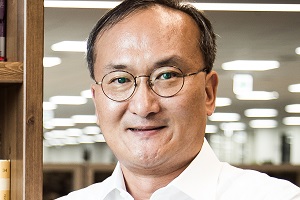
▲ 이석희 SK하이닉스 대표이사 사장.

김장열 상상인증권 센터장은 9일 SK하이닉스와 관련해 “2020년 3~4월이 이익 회복 강도의 분기점이 될 것”이라며 “투자자는 약삭빠르게 대처해야 한다”고 바라봤다.

그는 “보수적 관점에서 2020년 1분기 이익 하락 가능성을 염두에 둘 수 있다”면서도 “최근 반도체 흐름은 수요와 공급의 개선세가 점차 뚜렷해지고 속도만 관건으로 남는 상황”이라고 말했다.

김 센터장은 SK하이닉스의 2020년 영업이익을 2019년 추정치의 2배 수준인 6조 원대로 전망했다.

여기에 서버 교체주기와 아이폰의 수요 증가 가능성, 5G 통신용 스마트폰 출시와 메모리 채용률 확대 등이 긍정적으로 작용해 영업이익 8조 원 이상도 가능하다고 내다봤다.

김 센터장은 SK하이닉스 목표주가를 기존 9만6천 원에서 10만4천 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.

4분기 D램 업황이 회복세를 보이면서 이전 분기 대비 출하증가율(빗그로스)은 SK하이닉스가 제시한 5%를 웃돌 것으로 예상됐다. 서버용 D램이 5% 수준의 판매 증가를 보이고 모바일용 D램도 전 분기보다 판매가 증가할 것으로 보인다.

다만 D램 가격 인상 여부는 1분기까지 재고수준 하락과 대외환경 변수에 따른 고객사의 구매전략 등의 상황을 지켜봐야 할 것으로 파악됐다.

4분기에 낸드 가격이 오르면 재고자산 평가에서 환입이 발생해 영업이익에 일회성 영향을 줄 것으로 분석됐다. 낸드 가격의 인상속도에 따라 2020년 상반기까지도 환입 변수가 발생할 것으로 보인다.

그러나 김 센터장은 “2020년 낸드부문 흑자전환이 가능할지 확신할 수 없다”며 경쟁사의 생산능력 확대, SK하이닉스의 투자 축소 등을 변수로 지목했다. [비즈니스포스트 김디모데 기자]
최신기사

NH투자 "우리금융지주 3분기 순이익 전망치 상회 전망, 내년 주주환원율 50% 예상"
엔비디아 'AI 반도체 담보대출' 사업모델 확대 총력, 보험사 끌어들여 리스크 분산 추진
쿠팡 '일본판 쿠팡이츠'로 현지 공략 성과, 김범석 '한국 성장공식'으로 열도 흔들까
'삼성물산 협력사' GE버노바히타치 테네시주 SMR 건설 승인 임박, "미국 내 두 번..
이재명 "주거·일자리·서민금융 3대 핵심 사회정책 추진", 초과세수 집중 투입
스페이스X의 스타십 궤도 진입 '게임체인저' 될까, 위성 인터넷과 우주 데이터센터 잠재..
한국은행 금리인상 속도 조절에 외신 평가 긍정적, "자연스러운 연착륙 유도" 
다올투자 "콜마비앤에이치 사업 정비 마무리 단계, 내년부터 실적 회복 본격화"
대우건설 용인 반도체 국가산단 1공구 따내, 올해 LH 발주 최대 규모 공사
이재용·최태원 '밴 플리트' 수상자 젠슨 황 축하, "진정한 동반자"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.