HUFFPOST
HUFFPOST
금융  금융

DB손해보험 목표주가 하향, "채권 계속 팔아 수익성 우려 커져"

이현주 기자 hyunjulee@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

DB손해보험이 이익과 배당 실현을 위해 대규모 채권 매각을 지속하면서 향후 수익성을 놓고 우려가 커질 것으로 전망됐다. 

정태준 유안타증권 연구원은 16일 “DB손해보험은 이익 및 배당계획을 충족하기 위해 대규모 채권 매각에 나설 것이고 이는 4분기에도 이어질 것”이라며 “높은 배당수익률이 예상되지만 그만큼 미래 수익성을 놓고 우려가 커질 것”이라고 내다봤다.
 
DB손해보험 목표주가 하향, "채권 계속 팔아 수익성 우려 커져"
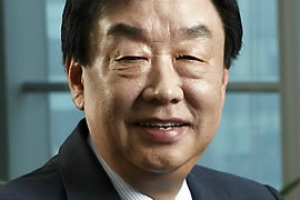
▲ 김정남 DB손해보험 대표이사 사장.

DB손해보험의 3분기 손해율은 86.6%로 1년 전보다 4.3%포인트 오를 것으로 추정됐다.

3분기 기준 자동차보험의 손해율은 90.5%, 장기보험의 손해율은 86.4%로 적정 손해율(70~80%)을 훨씬 웃도는 것으로 파악됐다.

사업비율은 19.6%로 비교적 양호한 수준을 유지할 것으로 예상됐다.

다만 정 연구원은 “자동차보험 비대면 채널을 확대함에 따라 사업비율이 개선될 것으로 보이지만 합산비율 개선으로 이어지게 하기 위해서는 자동차보험 비대면 채널의 추가 확대가 필요하다”고 바라봤다.

합산비율은 손해율과 사업비율을 합한 값으로 보험영업을 얼마나 효율적으로 했는지 판단하는 지표로 활용된다. 합산비율이 높을수록 보험영업을 하면서 지출한 비용이 많다는 것을 의미한다.

정 연구원은 DB손해보험의 목표주가를 기존 6만 원에서 5만7천 원으로 낮춰 잡고 투자의견도 매수(BUY)에서 중립(HOLD)으로 하향 조정했다.

DB손해보험은 2019년 별도기준으로 순이익 4630억 원을 낼 것으로 전망됐다. 2018년보다 10.4% 줄어드는 것이다. [비즈니스포스트 이현주 기자]

최신기사

이재명 취임 500일 기자간담회, "주식시장 정상화 위해 조만간 필요한 조치"
중앙일보 매각 본입찰에 CJ-다우키움 컨소시엄 오리온 삼프로TV 포함 6곳 참여
한국투자증권 퇴직연금 적립금 18조5천억 넘어서, 지난해보다 44.8% 증가
금감원장 이찬진 단일종목 ETF 조속 심사 인정, "상장 일정 맞추려 심사 서둘러"
해킹 사태로 국감 나온 5대 시중은행장, 우대금리·지배구조 질타에도 진땀
삼성전기 "글로벌 대형 기업에 반도체 패키지 기판 공급계약", 3600억 규모
[오늘의 주목주] '2차전지주 강세' 삼성SDI 주가 11%대 급등, 코스피 '기관 매..
한화에어로 LIGD&A 주가 '1년 전 수준으로', 중동 갈등 고조·유럽 방산주 반등에..
이재명 중수청장 김지용에 임명장 수여, "네 편 내 편 가리지 말고 원칙 따라 사건 처..
[오늘Who] 신동우 스타벅스 '프리퀀시' 기간 늘려 실적 회복 겨냥, '업무 부담' ..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.